S'implanter dans les Hauts-de-France : territoires, locaux et zonages
Où s'implanter dans les Hauts-de-France dépend moins d'un chiffre que d'une logique de territoire : métropole lilloise, Arras et l'Artois, bassin minier, littoral ou commune rurale n'offrent pas les mêmes bassins de clientèle ni les mêmes zonages fiscaux. Ce guide détaille les critères de choix, les dispositifs ZFRR et REHA3 à la date de rédaction, et les solutions d'hébergement, de la pépinière à l'achat des murs.
Les guides de la rubrique
Où s'implanter dans les Hauts-de-France n'a pas de réponse unique : le choix dépend de l'activité, du bassin de clientèle recherché et du zonage fiscal de la commune visée. Un commerce de proximité raisonne en flux piéton et en centre-bourg, une activité logistique en axes autoroutiers, une entreprise de services en bassin d'emploi qualifié et en coût du local. Ce guide détaille les logiques d'implantation propres à la métropole lilloise, à Arras et à l'Artois, au bassin minier et au littoral, les zonages qui changent la fiscalité comme la ZFRR dans le Pas-de-Calais, les solutions d'hébergement du créateur, et ce qu'il faut vérifier avant de louer ou d'acheter un local professionnel.
Choisir son territoire d'implantation dans les Hauts-de-France
La région Hauts-de-France regroupe cinq départements, le Nord, le Pas-de-Calais, la Somme, l'Oise et l'Aisne, avec Lille comme préfecture de région. Chaque territoire répond à une logique économique différente.
La métropole européenne de Lille (MEL) concentre les sièges d'entreprises et les filières numériques, ce qui en fait un bassin privilégié pour les services et le commerce de centre-ville. La densité commerciale y est aussi la plus forte de la région, ce qui suppose d'étudier la concurrence locale avant de choisir un emplacement.
Arras, préfecture du Pas-de-Calais, et l'Artois offrent un tissu de villes moyennes où le commerce de centre-ville reste identifiable et où le prix des locaux demeure, en règle générale, inférieur à celui de la métropole lilloise. La ville est desservie par l'autoroute A1 entre Paris et Lille et par l'A26 vers Calais, ce qui facilite l'implantation d'activités qui dépendent de la logistique routière autant que d'une clientèle de passage.
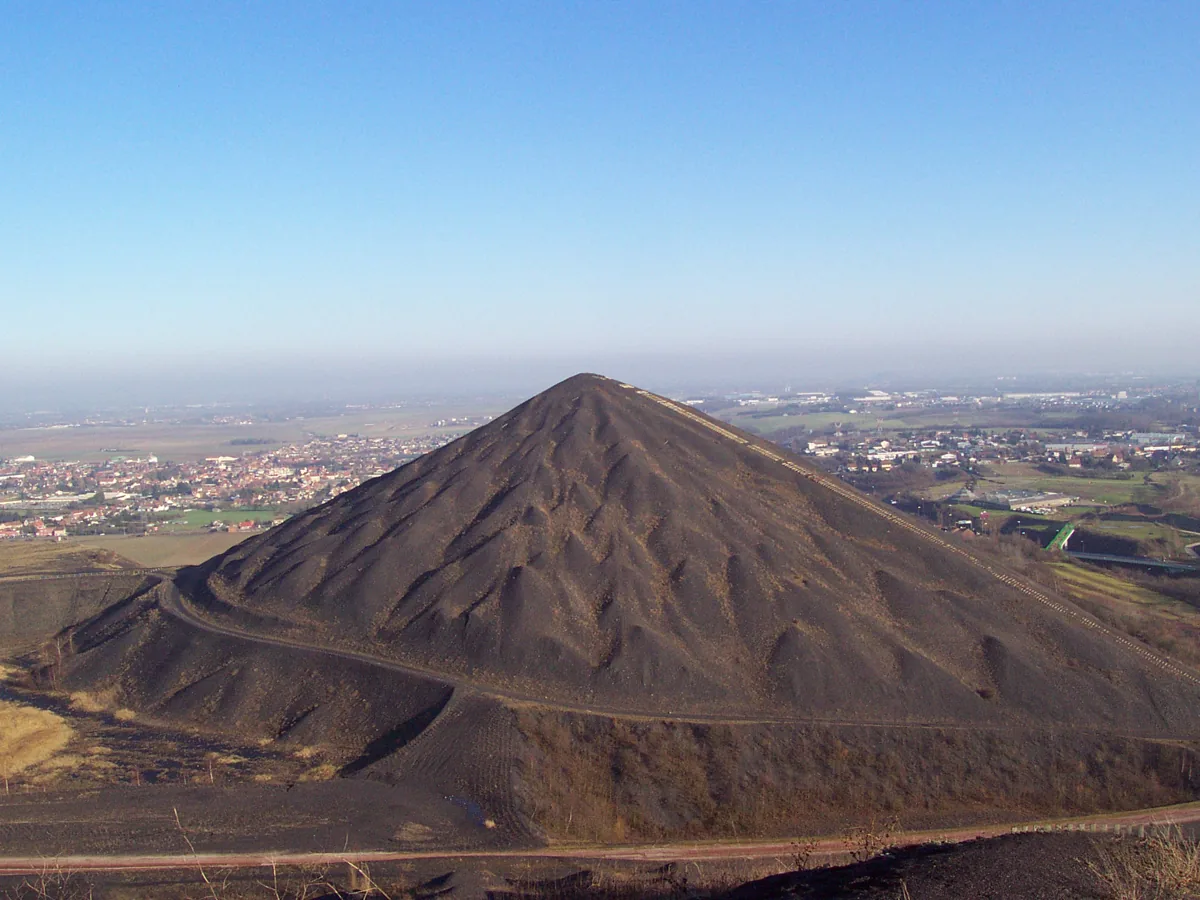
Le bassin minier, qui réunit Lens, Béthune, Douai et Valenciennes, porte l'héritage industriel du Nord-Pas-de-Calais, reconnu au patrimoine mondial de l'Unesco en 2012. Ce territoire combine friches industrielles reconverties et programmes de redynamisation de centre-bourg qui concernent directement les commerces et artisans qui veulent s'y implanter ou y reprendre un point de vente. S'implanter dans le bassin minier suppose de repérer les communes concernées par les appels à projets de redynamisation, car elles élargissent l'accès à certaines aides régionales.
Le littoral, de la Côte d'Opale aux stations de la Somme, répond à une logique saisonnière marquée : commerce, restauration et hébergement y connaissent une forte variation d'activité entre l'été et l'hiver, ce qui pèse sur le besoin en trésorerie de démarrage. Les ports de Calais et de Dunkerque ouvrent par ailleurs des débouchés pour les activités logistiques tournées vers le Royaume-Uni et la Belgique.
Les communes rurales des Hauts-de-France, nombreuses dans l'Aisne, la Somme et une partie du Pas-de-Calais, répondent à une logique de proximité : un commerce ou un artisanat y dessert une clientèle locale, souvent captive, avec un loyer généralement plus accessible qu'en ville, mais une zone de chalandise plus réduite. C'est précisément ce type de commune qui ouvre, sous conditions, l'accès à certains zonages fiscaux et aides régionales dédiées à la revitalisation des petites centralités, détaillés plus loin.
Selon l'Insee, les créations d'entreprises en 2025 confirment des rythmes différents d'un département à l'autre : 35 210 créations dans le Nord (+1,9 %), 14 761 dans le Pas-de-Calais (+4,3 %), 10 612 dans l'Oise (+2,4 %), 6 022 dans la Somme (+3,2 %) et 5 178 dans l'Aisne (+3,6 %).
Les zonages qui changent la fiscalité d'une implantation
Au-delà du choix de ville, la commune exacte d'implantation peut faire basculer la fiscalité de l'entreprise.
Les zones France ruralités revitalisation (ZFRR) et leur variante renforcée ZFRR+ s'appliquent depuis le 1er juillet 2024 dans les communes de moins de 30 000 habitants classées par un arrêté du 19 juin 2024, pour les créations et reprises réalisées jusqu'au 31 décembre 2029. L'entreprise doit employer moins de 11 salariés et exercer une activité industrielle, commerciale, artisanale ou libérale, à l'exclusion des activités agricoles ou civiles. En ZFRR, le régime réel d'imposition est obligatoire, ce qui exclut le régime micro-fiscal ; en ZFRR+, l'exonération s'applique quel que soit le régime fiscal choisi. L'exonération d'impôt sur les bénéfices est totale pendant les cinq premières années, puis les bénéfices sont imposés pour 25 % la sixième année, 50 % la septième et 75 % la huitième. Les exonérations de CFE et de taxe foncière ne sont pas automatiques : elles supposent une délibération préalable de la commune. Un simulateur officiel permet de vérifier le classement d'une commune précise.
Les quartiers prioritaires de la politique de la ville (QPV) constituent un autre zonage, urbain, qui ouvre également, sous conditions, des allégements sur l'impôt sur les bénéfices et sur certains impôts locaux. Ce régime a été réformé récemment : ses critères d'effectif, de chiffre d'affaires et de durée doivent être vérifiés, commune par commune, sur la fiche à jour de Service Public Entreprendre.
Les zones franches urbaines, territoires entrepreneurs (ZFU-TE) sont fermées aux nouvelles implantations depuis le 31 décembre 2025. Quant aux bassins d'emploi à redynamiser (BER), ils ne concernent que deux zones en France, la vallée de la Meuse et Lavelanet : aucune commune des Hauts-de-France n'y est éligible.
Le classement ZFRR, ZFRR+ ou QPV s'apprécie à l'échelle de la commune, parfois même de la rue pour les QPV, et non à l'échelle du département ou de l'agglomération. Deux locaux voisins dans des communes différentes peuvent relever de régimes fiscaux distincts. Avant de signer un bail ou un acte d'achat, la vérification se fait sur le simulateur officiel ou auprès du service des impôts des entreprises, jamais sur la base d'une information entendue localement.
| Zonage | Statut dans les Hauts-de-France à la date de rédaction | Avantage principal |
|---|---|---|
| ZFRR / ZFRR+ | Ouvert, communes de moins de 30 000 habitants classées par arrêté du 19 juin 2024, jusqu'au 31 décembre 2029 | Exonération d'impôt sur les bénéfices, totale 5 ans puis dégressive |
| QPV | Ouvert, quartiers urbains classés, présent dans plusieurs villes de la région | Allégements d'impôt sur les bénéfices et d'impôts locaux, sous conditions d'effectif et de chiffre d'affaires |
| ZFU-TE | Fermé aux nouvelles implantations depuis le 31 décembre 2025 | Sans objet pour une implantation nouvelle |
| BER | Absent des Hauts-de-France, seules la vallée de la Meuse et Lavelanet sont concernées en France | Sans objet pour la région |
Les solutions d'hébergement du créateur
Avant de louer ou d'acheter un local commercial, plusieurs solutions d'hébergement existent, qui correspondent à des phases différentes d'un projet. Le domicile du créateur reste la solution la plus répandue en tout début d'activité, pour une entreprise qui n'accueille pas de public : elle ne coûte rien de plus, mais elle ne convient ni à un commerce ni à une activité qui nécessite un point de vente fixe.
La pépinière d'entreprises propose des bureaux, ateliers ou locaux mixtes à un tarif inférieur à celui du marché, des équipements partagés et un accompagnement du porteur de projet. L'hébergement y est généralement possible après accord d'un comité d'agrément, et prend le plus souvent la forme d'un bail de courte durée, de trois ans maximum. La pépinière est pensée pour une phase de démarrage, pas pour une installation durable : elle prépare généralement la sortie vers un hôtel d'entreprises ou un local classique.
L'hôtel d'entreprises prend le relais d'une pépinière pour une entreprise déjà plus mature, qui a besoin de surface stable sans s'engager tout de suite sur un bail commercial long. Le tiers-lieu et l'espace de coworking répondent à une autre logique, celle du travail partagé pour des activités qui n'ont pas besoin de recevoir du public : certains proposent une domiciliation d'entreprise, mais tous ne disposent pas de l'habilitation nécessaire, ce qui mérite vérification.
Le local commercial loué correspond à la solution classique pour un commerce qui reçoit du public de façon régulière, avec les contraintes du bail commercial détaillées plus loin. L'achat des murs, enfin, engage le dirigeant sur le temps long : il transforme un loyer en remboursement d'emprunt et constitue un patrimoine, souvent logé dans une structure distincte de l'exploitation.
| Solution d'hébergement | Avantages | Limites | Phase du projet |
|---|---|---|---|
| Domicile du créateur | Aucun coût supplémentaire, démarrage immédiat | Inadapté à un commerce ou à l'accueil de public, limites contractuelles possibles | Avant création, activité sans local dédié |
| Pépinière d'entreprises | Locaux à tarif réduit, équipements partagés, accompagnement | Admission après comité d'agrément, bail de courte durée | Démarrage et premières années |
| Hôtel d'entreprises | Surface stable, sortie naturelle après la pépinière | Moins d'accompagnement qu'en pépinière | Après la phase de pépinière |
| Tiers-lieu, coworking | Flexibilité, coût maîtrisé, réseau d'autres porteurs de projet | Domiciliation pas toujours possible, peu adapté à l'accueil de public ou au stock | Activité de services sans local dédié |
| Local commercial loué | Visibilité, accueil de public, bail protecteur pour le locataire | Loyer, charges, engagement du statut des baux commerciaux | Commerce, artisanat, activité recevant du public |
| Achat des murs | Constitution d'un patrimoine, maîtrise de long terme | Apport et endettement importants, moins de souplesse si l'activité évolue | Activité stabilisée, projet de long terme |
Louer un local : ce qu'il faut vérifier dans un bail commercial
Le bail commercial encadre la location d'un local où s'exerce une activité commerciale, artisanale ou industrielle, au bénéfice d'un fonds de commerce exploité par le locataire. Il s'applique dès que quatre conditions sont réunies : contrat de bail, local à usage commercial, exploitation effective d'un fonds de commerce, et immatriculation du locataire au registre du commerce ou au registre national des entreprises. Les professions libérales relèvent en principe d'un bail professionnel, qui peut être placé volontairement sous le régime du bail commercial si les deux parties s'accordent.
Avant la signature, plusieurs points méritent vérification. La désignation exacte des locaux doit correspondre à la réalité du bien, car elle sert de base à la répartition des charges. La clause de destination fixe les activités autorisées et conditionne la possibilité de changer d'activité sans l'accord du bailleur. La durée légale minimale est de neuf ans, avec résiliation possible à chaque échéance triennale sauf clause contraire ; au-delà de neuf ans, le loyer se déplafonne au renouvellement. Le loyer, sa révision, la répartition des charges et le dépôt de garantie doivent être clairement rédigés. Le bail doit comporter certaines annexes obligatoires, dont un diagnostic de performance énergétique.
La vérification porte aussi sur la situation juridique du bien : pouvoirs du bailleur, accord des indivisaires ou du conjoint, compatibilité avec le plan local d'urbanisme, absence d'arrêté d'insalubrité. Compte tenu de la technicité du sujet, la relecture du projet de bail par un avocat ou un notaire, avant signature, reste la précaution la plus utile pour un créateur ou un repreneur.
Un bail commercial peut légalement être conclu oralement, sans aucun écrit. Dans la pratique, cette forme ne permet pas d'informer clairement le locataire sur les charges, les diagnostics obligatoires ou les engagements environnementaux, et rend toute preuve des conditions convenues beaucoup plus difficile en cas de désaccord. Un bail écrit, même simple, protège les deux parties.
Acheter ses murs : patrimoine professionnel et société dédiée
Acheter les murs d'un local professionnel, plutôt que les louer, change la nature de la dépense : le loyer disparaît au profit d'un remboursement d'emprunt, et le bien constitue un patrimoine qui peut être revendu ou transmis. Cette option suppose un apport et un endettement plus importants qu'une location, ce qui la rend plus adaptée à une activité déjà stabilisée qu'à une création en tout début de parcours.
De nombreux dirigeants qui achètent les murs de leur local professionnel choisissent de ne pas les loger directement dans la société d'exploitation, mais dans une société civile immobilière (SCI) distincte, qui devient propriétaire du bien et le loue ensuite à l'entreprise. Cette séparation protège l'immeuble des aléas de l'activité commerciale : en cas de difficulté, les murs restent dans un patrimoine distinct, ce qui peut aussi simplifier une cession ultérieure, puisque l'immeuble ne figure pas dans le bilan de l'exploitation. Une SCI compte au moins deux associés, personnes physiques ou morales, y compris entre époux ; chacun répond indéfiniment des dettes de la société à proportion de sa part, et chacun est imposé sur sa quote-part de résultat même non distribuée. La location de locaux aménagés à usage professionnel est toujours soumise à la TVA. Un tel montage engage sur le plan juridique, fiscal et patrimonial : il se décide avec un notaire ou un expert-comptable, pas à la seule lecture d'un guide en ligne.
L'aide REHA3 pour rénover un point de vente en centre-bourg
Pour un commerçant ou un artisan qui achète ou loue un local dans une petite commune des Hauts-de-France, la Région propose, à la date de rédaction, l'aide REHA3 destinée à la rénovation des points de vente fixes, pour favoriser la création, le maintien, la modernisation ou la transmission de très petites entreprises de proximité disposant d'un point de vente fixe recevant du public.
Le dispositif s'adresse aux commerçants-artisans existants, en création ou en reprise, installés dans une commune de moins de 10 000 habitants, ou dans une commune plus peuplée lauréate d'un appel à projet « Redynamisation des centres-villes et centres-bourgs ». Le point de vente doit recevoir du public, occuper des locaux de moins de 400 m², et l'entreprise doit réaliser moins de 2 millions d'euros de chiffre d'affaires avec moins de 10 salariés en équivalent temps plein. Plusieurs secteurs sont exclus, notamment les professions libérales, les activités financières et immobilières (dont les SCI), et les locaux en zone commerciale de périphérie.
Les dépenses éligibles concernent les travaux de second œuvre qui valorisent le local ; les investissements immobiliers de gros œuvre, le mobilier et le matériel de production n'entrent pas dans l'assiette de l'aide. À la date de rédaction, la subvention correspond à 40 % des investissements éligibles hors taxes, pour un montant de travaux compris entre 5 000 et 30 000 euros, soit une subvention de 2 000 à 12 000 euros. Une seule demande est possible tous les deux ans. Les conditions précises et la liste des communes éligibles se vérifient sur la fiche à jour du Guide des aides avant toute démarche, les aides régionales n'étant jamais automatiques.
REHA3, à la date de rédaction
- Bénéficiaires
- Commerçants-artisans en création, reprise ou activité, point de vente fixe recevant du public, moins de 400 m², CA inférieur à 2 M€, moins de 10 salariés ETP
- Communes éligibles
- Moins de 10 000 habitants, ou plus de 10 000 habitants si la commune est lauréate « Redynamisation des centres-villes et centres-bourgs »
- Montant
- 40 % des travaux HT, entre 5 000 et 30 000 € de travaux, soit 2 000 à 12 000 € de subvention
- Fréquence
- Une seule demande possible tous les 2 ans
Les démarches locales à anticiper : urbanisme, enseigne, accessibilité
Au-delà du bail ou de l'achat, plusieurs démarches locales conditionnent l'ouverture d'un local professionnel. Elles ne dépendent pas d'un tarif unique ni d'un barème national : chacune se vérifie auprès de la mairie ou de l'administration compétente, à la date du projet.
Le changement d'usage d'un local concerne un porteur de projet qui souhaite transformer un local d'habitation en local commercial : une autorisation doit être demandée à la mairie. Un commerce qui occupe l'espace public, par une terrasse ou un étalage, doit obtenir une autorisation d'occupation temporaire auprès de la mairie, et un magasin de plus de 1 000 m² doit solliciter une autorisation d'exploitation commerciale auprès de la préfecture.
L'installation d'une enseigne commerciale, lumineuse ou non, est soumise à une autorisation préalable délivrée par la mairie du lieu d'implantation, qui vérifie sa conformité avec le règlement local de publicité lorsqu'il en existe un.
L'accessibilité du local aux personnes en situation de handicap s'impose à tout établissement recevant du public. Les règles portent sur les cheminements extérieurs, le stationnement, l'accès au bâtiment et les sanitaires. Un établissement non accessible peut déposer une demande de dérogation auprès du préfet. Ces obligations se vérifient avant la signature d'un bail plutôt qu'après.
Les questions que se posent les porteurs de projet sur leur implantation
Le choix dépend davantage du bassin de clientèle recherché que d'une préférence générale pour une ville. Un centre-bourg rural ou une ville moyenne comme Arras offre une clientèle plus captive avec un loyer souvent plus accessible ; la métropole lilloise offre un flux plus large mais une concurrence plus dense.
Sources officielles utilisées pour ce guide
- Contrat de bail commercial, Service Public Entreprendre
- Zones France ruralités revitalisation (ZFRR) et ZFRR+ : exonérations fiscales, Service Public Entreprendre
- Zones franches urbaines, territoires entrepreneurs (ZFU-TE), Service Public Entreprendre
- Bassins d'emploi à redynamiser (BER), Service Public Entreprendre
- Quartiers prioritaires de la politique de la ville (QPV) : allègements fiscaux, Service Public Entreprendre
- Société civile immobilière (SCI) : ce qu'il faut savoir, Service Public Entreprendre
- Ouvrir un commerce, Service Public Entreprendre
- Accessibilité d'un établissement recevant du public (ERP), Service Public Entreprendre
- Aide à la rénovation des points de vente fixes, artisanaux, commerciaux ou de services, REHA3, Région Hauts-de-France
- Les pépinières d'entreprises, Bpifrance Création
- Insee Flash Hauts-de-France n° 178, créations d'entreprises 2025, Insee
Pour replacer ce sujet dans l'ensemble des démarches, retrouvez notre guide pour créer son entreprise dans les Hauts-de-France.
Elle suit les dispositifs d'aide à la création et à la reprise d'entreprise dans le Nord et le Pas-de-Calais, et décortique les règles qui changent d'un territoire à l'autre.
Rédactrice en chef, Tremplin Artois
Créer et reprendre son entreprise dans les Hauts-de-France. Média indépendant édité à Arras.
Rubriques
Pratique